Τα κέρδη προ φόρων επηρεάστηκαν από την τροποποίηση του Ομολογιακού δανείου της εταιρείας.
Με ισχυρή αύξηση του τζίρου και του EBITDA έκλεισε ο Όμιλος Σφακιανάκη το 2025 κατά το οποίο η ελληνική αγορά αυτοκινήτου κινήθηκε ανομοιόμορφα αλλά με θετικό πρόσημο.
Οι συνολικές πωλήσεις της Εταιρείας το 2025 ανήλθαν σε 603,9 εκατ. ευρώ σημειώνοντας αύξηση κατά 5,3% σε σχέση με τις πωλήσεις των 573,4 εκατ. ευρώ του 2024.
BUY NOW
Τα κέρδη προ φόρων, χρηματοδοτικών, επενδυτικών αποτελεσμάτων και αποσβέσεων (EBITDA) για την Εταιρεία διαμορφώθηκαν σε 105,7 εκατ. ευρώ έναντι 92,5 εκατ. ευρώ την αντίστοιχη περσινή περίοδο αυξημένα κατά 14,3%.
Η Εταιρεία παρουσιάζει κέρδη προ φόρων για το 2025 ύψους 47,8 εκατ. ευρώ έναντι 146,9 εκατ. ευρώ το 2024. Τα αποτελέσματα της Εταιρείας για τη χρήση 2024 έχουν επηρεαστεί από έκτακτα αποτελέσματα 117 εκατ. ευρώ, τα οποία σχετίζονται με την τροποποίηση του Ομολογιακού δανείου της Εταιρείας.
Πιο συγκεκρικμένα κατά την τρέχουσα χρήση ολοκληρώθηκε η συμφωνία με τον ομολογιούχο «SATURN» για την οριστική διευθέτηση μέρους των χρηματοοικονομικών υποχρεώσεων της Εταιρείας, στο πλαίσιο αναχρηματοδότησης των δανειακών του υποχρεώσεων. Η συνολική ωφέλεια που εμπίπτει στις σχετικές φορολογικές διατάξεις ανέρχεται σε 196.576.002 ευρώ.
Στις 23 Σεπτεμβρίου 2025 η Εταιρεία υπέγραψε Κοινοπρακτικό Ομολογιακό Δάνειο ύψους έως 90 εκατ. ευρώ διάρκειας 7 ετών με τις τράπεζες Optima Bank και CrediaBank.
Ο κίνδυνος ύπαρξης χαμηλής ρευστότητας για την Εταιρεία είναι χαμηλός και ελεγχόμενος. Η Διοίκηση της Εταιρείας έχει θέσει υπό αυστηρό έλεγχο τα έξοδα, το ύψος των αποθεμάτων και τις επενδύσεις.
Επίσης η Εταιρεία κατά την 31.12.2025 έχει παράσχει εγγυήσεις για κάλυψη δανείων και εγγυητικών επιστολών σε θυγατρικές της εταιρείες, συνολικού ύψους 39,5 εκατ. ευρώ.
Πως κινήθηκαν οι πωλήσεις
Η αγορά του αυτοκινήτου αυξήθηκε το 2025 με τις συνολικές ταξινομήσεις αυτοκινήτων να διαμορφώνονται σε 144.199 μονάδες σημειώνοντας αύξηση της τάξεως του 5,2% σε σχέση με τις 137.075 ταξινομήσεις του προηγούμενου έτους.
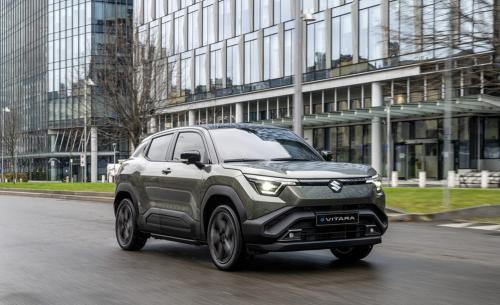
Οι ταξινομήσεις καινούριων αυτοκινήτων Suzuki το 2025 ανήλθαν σε 9.314 μονάδες (έναντι 10.636 το 2024) και το μερίδιο αγοράς διαμορφώθηκε στο 6,5% (έναντι 7,8% το 2024) κατατάσσοντας την Suzuki στην 4η θέση στην Ελληνική αγορά. Το μερίδιο αγοράς του συνολικού κλάδου λιανικής στα επιβατικά αυτοκίνητα το 2025 διαμορφώθηκε σε 9,4% (2024: 9,3%).
Για τη BYD, το ενδιαφέρον στοιχείο είναι η ταχεία αύξηση της δραστηριότητας η οποία εμφάνισε κατά το δεύτερο έτος λειτουργίας της αύξηση πωλήσεων, αλλά χαμηλότερη λειτουργική κερδοφορία σε σχέση με το 2024.
Στον κλάδο των μοτοσυκλετών οι συνολικές ταξινομήσεις το 2025 ανήλθαν σε 80.416 μονάδες σημειώνοντας αύξηση 3,2% σε σχέση με τις αντίστοιχες ταξινομήσεις του προηγουμένου έτους οι οποίες ανήλθαν σε 77.895 μονάδες. Η Suzuki το 2025 πραγματοποίησε 1.456 ταξινομήσεις μοτοσικλετών στην Ελλάδα, οι οποίες αντιστοιχούν σε μερίδιο αγοράς 1,8%.
Ο κλάδος μακροχρόνιων μισθώσεων αυτοκινήτων της Εταιρείας σημείωσε σημαντική αύξηση πωλήσεων και κερδοφορίας σε σχέση με το 2024, ενώ συνεχίστηκε για μια ακόμα χρονιά η εξέλιξη στο ανθρώπινο δυναμικό, σε νέα προγράμματα και νέες τεχνολογίες για την κάλυψη των αναγκών των πελατών της Εταιρείας με στόχο την υποστήριξη της μακροπρόθεσμης αναπτυξιακής της πορείας.
Σε ότι αφορά τον κλάδο βραχυχρόνιων μισθώσεων αυτοκινήτων το 2025 παρουσιάστηκε σημαντική αύξηση ως αποτέλεσμα της αύξησης κατά 5,6% των τουριστικών αφίξεων στην Ελλάδα. Η Εταιρεία είναι στρατηγικά προσανατολισμένη στην βελτιστοποίηση της διαχείρισης του στόλου της διασφαλίζοντας παράλληλα την ικανοποίηση των πελατών της, προκειμένου να καλυφθεί η αυξημένη ζήτηση. Οι ανωτέρω ενέργειες είχαν ως αποτέλεσμα το 2025 να κινηθεί ανοδικά η δραστηριότητα βραχυχρόνιων μισθώσεων αυτοκινήτων σε σχέση με το 2024.
Σημαντική άνοδο εμφάνισαν επίσης οι πωλήσεις μηχανημάτων διακίνησης φορτίων, φορτηγών, λεωφορείων, κινητήρων και ηλεκτροπαραγωγών ζευγών.
Για το 2026, η Διοίκηση παραμένει προσηλωμένη στην υλοποίηση της στρατηγικής της, με στόχο τη διατήρηση ισχυρής κερδοφορίας, την περαιτέρω ενίσχυση της θέσης της Εταιρείας στην αγορά, τη συνεχή βελτιστοποίηση του κόστους λειτουργίας, τη στήριξη βιώσιμης ανάπτυξης μέσω επενδύσεων σε καινοτομία, τεχνολογία και υποδομές και την περαιτέρω ανάπτυξη των δραστηριοτήτων ηλεκτροκίνησης και των καινοτόμων υπηρεσιών κινητικότητας.